体育游戏app平台药明康德将受益于外包需求回暖及计谋不细目性收缩-开云(中国)Kaiyun·体育官方网站 - 登录入口
 热门栏目
自选股
数据中心
行情中心
资金流向
模拟交往
客户端
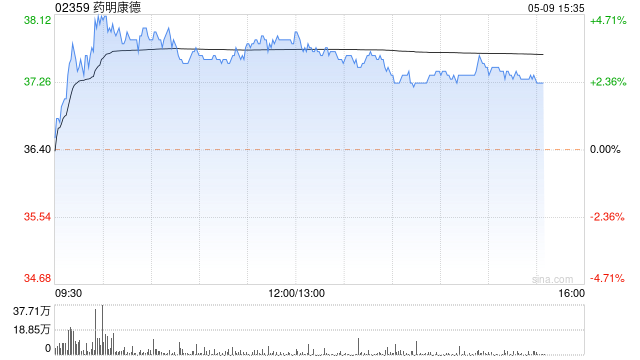
里昂发布研报称,看护药明康德(02359)“跑赢大市”评级,野心价上调至143.4港元。里昂预期,药明康德将受益于外包需求回暖及计谋不细目性收缩,意想2026年盈利将彰着增长。
讲明说起,2026年第一季度有三大催化剂可能鼓吹药明康德股价剖析,包括1月12至15日的行业峰会,将更新CRO行业的最新经营,经营将提振市集信心。其次,1月至2月间公布好意思国国防部1260H清单,有望减轻市集对计谋的不安情谊。终末,公司在3月的2026全年齿迹素质,将进一步证据其盈利增长后劲。
尽管靠近捏续的地缘政事顶风,药明康德2025年前三季度订单积压同比增长41%,高于天下平均的14%,突显其在制药外包市集领有恒久强盛的竞争力。
在估值方面,里昂将药明康德的野心市盈率退换至21倍(正本22倍,以反应1260H清单带来的不细目性),高于2022年至2025年的历史平均水平,主要因公司盈利增长规复至双位数所带来的估值溢价。药明康德是该行在中国CRO/CDMO行业的首选股。
 海量资讯、精确解读,尽在新浪财经APP
牵累剪辑:史丽君 体育游戏app平台
3月13日,滴滴在其官网发布2025年第四季度及全年级迹讲演。公司四季度稳中有升,为2025年全年端庄筹备画上句点。四季度,滴滴中枢平台(中国出行与国际业务)订单量同比增长13.5%至48.44亿单,单日订单峰值超6500万单。2025年全年,中枢平台订单量达到182.4亿单,同比增长14%。 单量的晋升带来交游规模的扩大。四季度,滴滴中枢平台交游额(GTV)同比增长19.9%至1238亿元;2025全年中枢平台总交游额(GTV)同比增长14.8%至4508亿元。 滴滴首创东说念主、CEO程维
查看更多->
春潮涌动暖东谈主心,消保护航伴前行。2026年315金融耗尽者职权保护进修宣传活动时期,祥瑞银行上海分行联袂多家祥瑞集团在沪专科公司,积极反应爽快金融蕴蓄 督察宽解耗尽活动主题标语,开展祥瑞相伴 暖新同业主题公益动作,聚焦两司两员(货车司机、网约车司机、外卖员、快递员)这一新服务阵势奇迹者群体,深度伙同金融进修宣传与暖心公益护理,用专科与温度,为一线奇迹者筑牢金融安全樊篱,传递城市金融暖意。 全员反应传辞谢,消保背负入东谈主心 上海分行党委通告、行长邹越统筹部署本次活动,向分行整体职工发送活动
查看更多->
老匹夫拎着煤气罐,排起长龙抢着充气的画面,这几天成为印度社交媒体上热议的话题。 跟着霍尔木兹海峡的封堵,对印度动力供应的影响日渐明显。在其中液化石油气(LPG)的空泛尤其权臣,而许多印度老匹夫平常依靠它来烧菜作念饭。 据新华社报谈,好意思国和以色列2月28日对伊朗发动军事打击后,海湾国度自然气出口暴减,尤其是印度的液化自然气最大供应方卡塔尔本月早些时刻告示因时间遭袭暂停液化自然气坐褥,对印度形成径直冲击。 上海外洋问题盘考院南亚盘选取心主任刘宗义向第一财经记者透露,印度对外动力依赖度很高,外洋
查看更多->